

Steuerpolitik Vergleich: Während Deutschland und Japan bei der Belastung von Gewinnen zur Weltspitze gehören
Dezember 3, 2025 8:11 pmUnternehmenssteuern im internationalen Vergleich
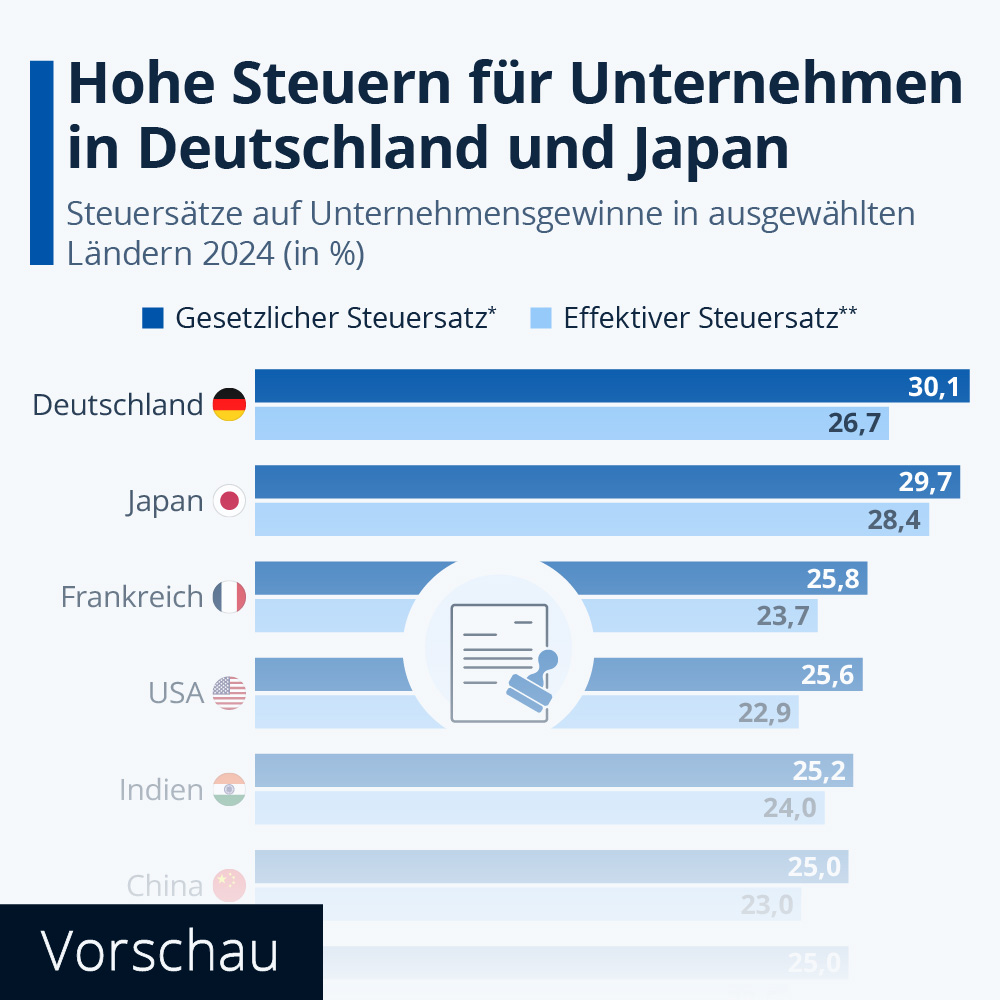
Unternehmen in Deutschland und Japan werden im internationalen Vergleich stark auf ihre Gewinne besteuert. Darauf verweisen aktuelle Auswertungen der OECD Corporate Tax Statistics 2025. Die Infografik von Statista zeigt zudem, dass die tatsächlich wirksame Steuerbelastung in beiden Ländern unter den jeweiligen nominalen Steuersätzen liegt: In Deutschland beträgt die Differenz 3,3 Prozentpunkte, in Japan 1,4 Prozentpunkte. Dies deutet darauf hin, dass Investitionen in Deutschland unter Berücksichtigung von Abschreibungen und ähnlichen Regelungen vergleichsweise moderat besteuert werden. Dennoch gehören beide Staaten beim effektiven Steuersatz weiterhin zur Spitzengruppe im Ländervergleich. Unter den großen Volkswirtschaften rangiert Deutschland nach den OECD-Daten im oberen Bereich der Unternehmenssteuerlast, ohne jedoch weltweit an erster Stelle zu stehen. Höhere nominale Steuersätze finden sich unter anderem in Kolumbien, Brasilien oder Portugal. Besonders niedrig fallen Steuern auf Unternehmensgewinne dagegen in Irland aus, was ein wesentlicher Grund dafür ist, dass Konzerne wie Google, Apple und andere große Tech-Unternehmen ihre Europa-Zentralen dort angesiedelt haben.
Der effektive Steuersatz (Effective Average Tax Rate, EATR) wird von der OECD für diese Rangfolge mithilfe eines Modells ermittelt. Grundlage ist ein fiktives Investitionsvorhaben, auf das die jeweils geltenden steuerlichen Rahmenbedingungen eines Landes angewendet werden – einschließlich Abschreibungsregeln sowie möglicher Abzugs- und Förderinstrumente. Aus dieser Modellrechnung ergibt sich, wie hoch die effektive Steuerbelastung auf realwirtschaftliche Unternehmensgewinne im Verhältnis zum gesetzlichen Steuersatz ausfällt. In Deutschland gibt es bereits Pläne der Bundesregierung, die Besteuerung von Unternehmensgewinnen zu senken. Vorgesehen ist, den Körperschaftsteuersatz ab 2028 in fünf jährlichen Schritten von derzeit 15 Prozent auf langfristig 10 Prozent zu reduzieren. Ergänzend dazu soll in den Jahren 2025 bis 2027 ein „Investitions-Booster“ gelten, der eine degressive Abschreibung von 30 Prozent auf Ausrüstungsinvestitionen ermöglicht.
Welche Folgen hätte eine solche Reform für die deutsche Volkswirtschaft?
Eine gemeinsame Simulation des Ifo Instituts und des Sachverständigenrats zur Begutachtung der gesamtwirtschaftlichen Entwicklung kommt zu dem Ergebnis, dass das reale Bruttoinlandsprodukt (BIP) in den ersten Jahren nach Einführung der Reform durchschnittlich um etwa 0,1 Prozent bis 0,3 Prozent über dem Niveau ohne Reform läge. Mittelfristig, also ab dem vierten bis zum zehnten Jahr nach Umsetzung, steigt das jährliche BIP-Niveau dem Modell zufolge um rund 0,6 Prozent bis 0,9 Prozent im Vergleich zum Referenzszenario ohne Reform. Langfristig ergibt sich ein dauerhafter Zuwachs des BIP von etwa 1,2 Prozent bis 1,3 Prozent gegenüber dem Entwicklungsverlauf ohne steuerliche Entlastung.
Mehr Infografiken finden Sie bei Statista
Mehr aus dieser Kategorie
Stichwörter: Steuerpolitik Vergleich